Domain motorgehaeuse.de kaufen?
Wir ziehen mit dem Projekt
motorgehaeuse.de um.
Sind Sie am Kauf der Domain
motorgehaeuse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorgehaeuse.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Der Mann mit der Maschine M4 Motor Fader UnitDer Mann mit der Maschine M4 Motor Fader Unit; Eurorack Modul; erweitert Droid Master (Artikel 542913) um 4 Motorfader (60mm), je mit Status-LED und Taster; mögliche Anwendungen: Ausgabe von Steuerspannungen, Stepsequenzer, Mixer für Audio- und CV-Signale, ADSR-Hüllkurven und vieles mehr; mehrere Fader-Ebenen mit unterschiedlichen Funktionen definierbar; haptische Rückmeldung programmierbar mit diskreten Schritten oder variablem Widerstand (Anwendungen: Pitch-Bender, Auswahl von Noten einer Tonskala, Transponierung einer Sequenz, direkte Anwahl von Wellenformen oder Presets usw.); Strombedarf: 350mA (+12V) / 0mA (-12V); Breite: 14 TE; Tiefe: 42mm388,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
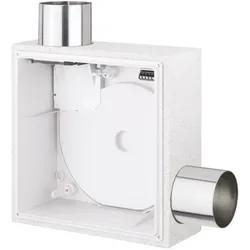
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen94,06 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Wärmepumpe Verkleidung Büsum ohne Pflanzdeckel – Verkleidung aus Stahl, anthrazit – Abdeckung für Wärmepumpen – Schutz für AußenanlagenSchützen Sie Ihre Wärmepumpe mit Stil dank der Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel – die perfekte Lösung für eine ansprechende und langlebige Abdeckung! Diese hochwertige Verkleidung, gefertigt aus verzinktem und pulverbeschichtetem Stahl, bietet maximale Robustheit und Witterungsbeständigkeit. In der eleganten Farbe Anthrazit fügt sich die Verkleidung harmonisch in jede Außenanlage ein und verleiht Ihrem Garten oder Ihrer Terrasse eine moderne Note. Mit den Maßen von ca. 140 x 50 x 78 cm (ohne Pflanzdeckel) bietet sie eine passgenaue und vielseitige Abdeckung für Ihre Wärmepumpe. Ein besonderes Highlight dieser Verkleidung sind die verstellbaren Füße und die Wandhalterung, die eine flexible Anpassung und einfache Installation ermöglichen. Die hochwertige Verarbeitung mit Edelstahlschrauben sorgt für eine hohe Stabilität und Langlebigkeit. Der kartonverpackte Bausatz enthält eine detaillierte Montageanleitung, die Ihnen eine einfache und schnelle Installation ermöglicht. Die Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel ist die perfekte Wahl für alle, die ihre Wärmepumpe optisch aufwerten und gleichzeitig schützen möchten. Profitieren Sie von den zahlreichen Vorteilen dieser Verkleidung: robustes Material, stilvolles Design und einfache Handhabung. Investieren Sie in die Wärmepumpe Verkleidung Büsum-ohne Pflanzdeckel und schaffen Sie sich eine moderne und ästhetische Lösung für Ihre Wärmepumpe. Erleben Sie die perfekte Kombination aus Funktionalität und Design und genießen Sie eine ansprechende und praktische Abdeckung, die Ihren Außenbereich verschönert. Holen Sie sich noch heute diese vielseitige Verkleidung und verwandeln Sie Ihren Garten oder Ihre Terrasse in ein stilvolles Paradies.407,95 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Wärmepumpe Verkleidung Büsum mit Pflanzdeckel – aus verzinktem Stahl, anthrazit – Abdeckung für Wärmepumpen – Schutz für AußenanlagenOptimieren Sie den Schutz Ihrer Wärmepumpe mit der Wärmepumpe Verkleidung Büsum-mit Pflanzdeckel – die ideale Lösung für eine langlebige und ästhetische Abdeckung. Diese hochwertige Verkleidung, gefertigt aus verzinktem und pulverbeschichtetem Stahl, gewährleistet maximale Robustheit und Witterungsbeständigkeit. In der eleganten Farbe Anthrazit fügt sich die Verkleidung harmonisch in jede Außenanlage ein und verleiht Ihrem Garten oder Ihrer Terrasse eine moderne Note. Die Maße von ca. 140 x 50 x 97 cm (mit Pflanzdeckel) bieten eine passgenaue und vielseitige Abdeckung für Ihre Wärmepumpe. Ein besonderes Highlight dieser Verkleidung sind die verstellbaren Füße und die Wandhalterung, die eine flexible Anpassung und einfache Installation ermöglichen. Die hochwertige Verarbeitung mit Edelstahlschrauben sorgt für eine hohe Stabilität und Langlebigkeit. Der Pflanzdeckel ermöglicht es Ihnen, die Verkleidung als dekoratives Element zu nutzen und Ihre Wärmepumpe nahtlos in Ihre Gartenlandschaft zu integrieren. Der kartonverpackte Bausatz enthält eine detaillierte Montageanleitung, die Ihnen eine einfache und schnelle Installation ermöglicht. Die Wärmepumpe Verkleidung Büsum-mit Pflanzdeckel ist die perfekte Wahl für alle, die ihre Wärmepumpe optisch aufwerten und gleichzeitig schützen möchten. Profitieren Sie von den zahlreichen Vorteilen dieser Verkleidung: robustes Material, stilvolles Design und einfache Handhabung. Investieren Sie in die Wärmepumpe Verkleidung Büsum-mit Pflanzdeckel und schaffen Sie sich eine moderne und ästhetische Lösung für Ihre Wärmepumpe. Erleben Sie die perfekte Kombination aus Funktionalität und Design mit der Wärmepumpe Verkleidung Büsum-mit Pflanzdeckel und genießen Sie eine ansprechende und praktische Abdeckung, die Ihren Außenbereich verschönert. Holen Sie sich noch heute diese vielseitige Verkleidung und verwandeln Sie Ihren Garten oder Ihre Terrasse in ein stilvolles Paradies.424,95 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Der Mann mit der Maschine M4 Motor Fader UnitDer Mann mit der Maschine M4 Motor Fader Unit; Eurorack Modul; erweitert Droid Master (Artikel 542913) um 4 Motorfader (60mm), je mit Status-LED und Taster; mögliche Anwendungen: Ausgabe von Steuerspannungen, Stepsequenzer, Mixer für Audio- und CV-Signale, ADSR-Hüllkurven und vieles mehr; mehrere Fader-Ebenen mit unterschiedlichen Funktionen definierbar; haptische Rückmeldung programmierbar mit diskreten Schritten oder variablem Widerstand (Anwendungen: Pitch-Bender, Auswahl von Noten einer Tonskala, Transponierung einer Sequenz, direkte Anwahl von Wellenformen oder Presets usw.); Strombedarf: 350mA (+12V) / 0mA (-12V); Breite: 14 TE; Tiefe: 42mm388,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Helios ELS-GUBZR UP Gehäuse 8117 mit Brandschutzabsperrklapp u. -ummantelungHelios ELS-GUBZR UP Gehäuse Artikelnummer: 8117 mit Brandschutzabsperrklappe und - ummantelung K90 Zweitraumanschluss rechts Ausblasstutzen für Hauptraum seitlich nach oben (Lieferweise), links oder rechts drehbar Metall Ausblasstutzen mit selbsttätiger Rückschlagklappe und Absperrung bei Schmelzlotauslösung Steckverbindung für elektrischen Anschluss herausnehmbar wieder einsetzbarer Klapp Putzdeckel Anschluss DN 80 mm Einsatzgebiet Zweiraumlüftung von Bad und WC Einbau in Wand Decke und K 90 qualifizierte Lüftungsschächte Anschluss von 1 oder 2 Gehäusen pro Etage bis zu 20 Vollgeschossen möglich Ventilator Einsatz mit 100 m3/h empfohlen94,06 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Burckhardt, Martin: Philosophie der MaschinePhilosophie der Maschine , Die Maschine ist die große Unbekannte des Denkens. Wen dies sonderbar anmutet, weil man ihr als Metapher überall begegnet, werfe einen Blick auf unser Bild von Gott : Nacheinander wurde er von der Kultur zum Theaterereignis, zum Uhrmacher und schließlich zum Programmierer umgeschult. Worin liegt der philosophische Nerv der Maschine, dieser großen Unbekannten des Denkens ? Ausgehend von der Rätselfrage des >deus ex machina Denken ohne Denker , Sonstige > Innenausstattung , Erscheinungsjahr: 20180601, Produktform: Leinen, Autoren: Burckhardt, Martin, Seitenzahl/Blattzahl: 360, Keyword: Weltmaschine; Gott; Technik, Fachschema: Analytische Philosophie~Philosophie / Analytische, Warengruppe: HC/Philosophie/Populäre Darstellungen, Fachkategorie: Analytische Philosophie und logischer Positivismus, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 221, Breite: 155, Höhe: 40, Gewicht: 571, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 159459628,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.